Aucune banque ne peut être désignée comme celle qui accorde le plus facilement un prêt immobilier à tous les emprunteurs. Les établissements examinent les demandes selon leurs conditions de financement et les caractéristiques du dossier. Une banque adaptée à un projet peut ne pas retenir un autre dossier.
Pour identifier les établissements à solliciter, il faut distinguer trois questions : votre projet respecte-t-il les règles générales d’octroi, la banque accepte-t-elle d’étudier votre situation et quelles conditions propose-t-elle réellement ? Cette approche permet de comparer les réponses sans confondre facilité d’obtention et coût du crédit.
Existe-t-il une banque qui accorde plus facilement un prêt immobilier ?
La question revient souvent à chercher une banque réputée souple ou un établissement susceptible de financer un dossier refusé ailleurs. Pourtant, les comparatifs accessibles ne fournissent pas de taux d’acceptation homogènes permettant de classer les banques françaises selon leur probabilité réelle d’accorder un crédit à dossier identique.
Il faut donc distinguer plusieurs situations. Un établissement peut accepter d’examiner une catégorie de projets sans nécessairement accorder tous les financements demandés. Une simulation favorable ne constitue pas une décision définitive. Enfin, une offre financièrement intéressante ne signifie pas que son obtention sera plus facile.
Le contexte des taux ne résout pas cette question. Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, atteignait 3,32 % en août 2026. Cet indicateur national décrit des crédits accordés pendant une période déterminée : il ne mesure ni les refus ni les chances d’acceptation auprès de chaque établissement.
Pour un futur acquéreur, le choix pertinent consiste donc à repérer les établissements dont les conditions peuvent correspondre au projet, puis à obtenir des réponses comparables. Il ne s’agit pas de rechercher une banque prétendument accessible à tous, mais de déterminer laquelle est disposée à financer votre situation et à quelles conditions.
Quels critères déterminent l’étude d’une demande de crédit immobilier ?
Avant de comparer les banques, il faut examiner la faisabilité du financement. En France, les établissements sont soumis aux règles du Haut Conseil de stabilité financière (HCSF), tout en conservant leur pouvoir d’appréciation du risque.
Le taux d’effort et la durée d’emprunt
Selon les règles du HCSF, le taux d’effort de l’emprunteur ne doit en principe pas dépasser 35 % de ses revenus, assurance emprunteur comprise. La durée du crédit est généralement limitée à 25 ans, sous réserve des cas particuliers prévus par le dispositif.
Le cadre autorise également les établissements à utiliser une marge de flexibilité pouvant représenter jusqu’à 20 % de leur production trimestrielle de nouveaux crédits, selon des conditions de répartition précises. Cette proportion ne signifie pas qu’un emprunteur dépassant les critères dispose de 20 % de chances d’être accepté. Elle ne lui donne aucun droit individuel à une dérogation.
Respecter le plafond de 35 % ne garantit donc pas l’obtention d’un crédit. Il s’agit d’un critère réglementaire de principe, et non d’une obligation faite à la banque de financer le projet.
Les ressources, les charges et la cohérence du dossier
La banque étudie également la solvabilité de l’emprunteur. Elle examine notamment les ressources et les charges afin d’évaluer sa capacité à supporter le financement demandé.
Pour préparer cette analyse, réunissez les justificatifs correspondant à votre situation et assurez-vous que les informations communiquées permettent de comprendre vos revenus, vos engagements financiers et les caractéristiques de l’achat. L’apport personnel peut aussi être présenté dans le dossier, sans qu’un niveau universel garantisse une décision favorable.
Une vérification préalable permet de distinguer trois résultats :
- Critères de principe satisfaits : le projet peut poursuivre l’étude bancaire, sans garantie d’accord.
- Critère insuffisant : il faut réexaminer le montant demandé, la mensualité envisagée ou les autres paramètres du financement ; une dérogation reste éventuelle et encadrée.
- Information inconnue : il faut obtenir les justificatifs ou compléter le calcul avant de conclure.
Cette démarche permet d’identifier les points à éclaircir avant de solliciter plusieurs établissements. Les critères internes de chaque banque ne peuvent toutefois pas être déduits des seules règles du HCSF.
Comment identifier les banques à solliciter selon son profil ?
Une présélection utile part du dossier plutôt que d’une liste de banques présentées comme plus généreuses. Le statut professionnel, la nature des ressources, les charges existantes et le projet immobilier sont des éléments à décrire précisément, sans supposer qu’un établissement acceptera systématiquement un profil donné.
Pour construire cette présélection, procédez en trois temps :
- Décrivez votre financement : achat envisagé, montant recherché, ressources, charges et apport éventuel. Conservez les mêmes informations pour chaque établissement consulté.
- Vérifiez l’adéquation du produit : recherchez les conditions effectivement communiquées par l’établissement et demandez si votre projet peut faire l’objet d’une étude. Une condition non publiée reste inconnue, et non automatiquement favorable ou défavorable.
- Demandez une réponse individualisée : distinguez une simple simulation, un dossier en cours d’analyse, un refus et une proposition de financement.
Cette méthode vaut aussi lorsqu’un dossier présente une situation que l’emprunteur juge moins classique. Elle évite de conclure, sans preuve, qu’une banque en ligne, une banque de réseau ou un établissement particulier serait nécessairement plus accessible.
Si les informations fournies par une banque ne permettent pas de déterminer son admissibilité au projet, la conclusion raisonnable est à confirmer. Le manque d’information ne constitue pas une décision de refus.
Un intermédiaire peut aider à organiser les démarches, mais sa présence ne remplace ni l’examen de solvabilité ni la décision du prêteur. Le résultat doit toujours être apprécié à partir de la réponse réellement obtenue.
Comment comparer concrètement les réponses et les offres de prêt ?
Comparer deux banques ne consiste pas uniquement à relever leurs taux annoncés. Il faut examiner successivement la possibilité de déposer un dossier, la réponse individualisée et, lorsqu’une offre existe, les conditions financières proposées.
La grille suivante est une méthode pratique de comparaison, et non un classement observé des établissements. Elle doit être appliquée à un même projet, avec des données et une période aussi comparables que possible.
| Critère | Preuve à examiner | Comment interpréter le résultat ? | Action suivante |
|---|---|---|---|
| Faisabilité générale | Ressources, charges et mensualité assurance comprise | Critère satisfait : étude possible, sans accord garanti. Insuffisant : paramètres à revoir. Inconnu : calcul incomplet. | Compléter ou adapter le dossier. |
| Adéquation du produit | Conditions communiquées par la banque pour le projet concerné | Compatible : poursuivre. Incompatible : examiner la raison. Non précisé : aucune conclusion. | Demander confirmation à l’établissement. |
| Réponse bancaire | Retour individualisé sur la demande | Proposition, refus ou étude en cours ne désignent pas le même résultat. | Obtenir une réponse suffisamment précise. |
| Coût du financement | Offre détaillée et TAEG | Une offre permet une comparaison financière ; une simulation seule ne vaut pas acceptation. | Comparer les conditions des offres disponibles. |
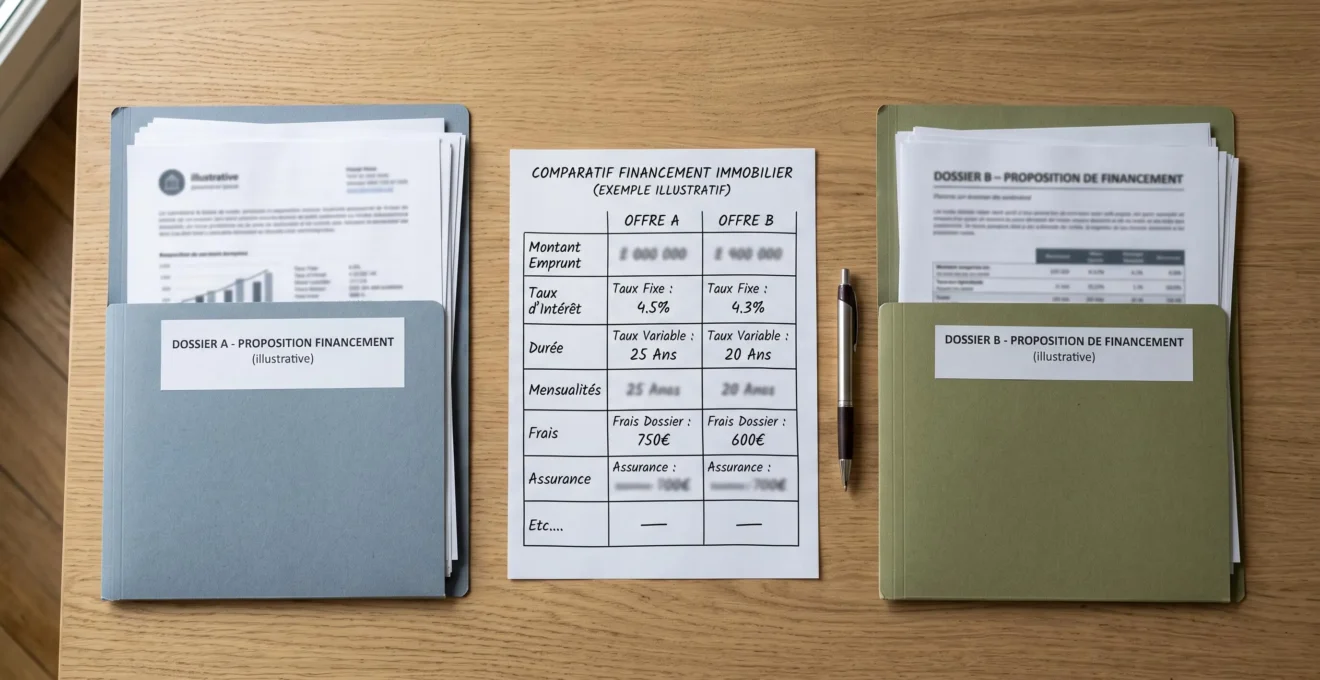
Pourquoi comparer le TAEG plutôt que le seul taux nominal ?
Lorsque plusieurs propositions de financement sont disponibles, le taux annuel effectif global (TAEG) constitue un indicateur de comparaison du coût du crédit. Il intègre les dépenses entrant réglementairement dans son calcul, au-delà du seul taux nominal. Les informations sur le crédit immobilier publiées par le ministère de l’Économie permettent d’en comprendre la portée.
Pour interpréter les TAEG, comparez des propositions dont les montants, durées et caractéristiques sont cohérents avec le même projet. Examinez également les conditions de remboursement et les garanties associées aux offres.
La banque qui propose le coût le plus faible n’est pas nécessairement celle qui accepte le plus facilement les demandes. La facilité d’accès et l’intérêt financier constituent deux dimensions différentes. Si aucune offre n’a encore été émise, un classement fondé sur les taux de simulation ne permet pas de déterminer laquelle des banques financera effectivement le projet.
Que faire si la banque refuse le prêt immobilier ?
Un refus doit conduire à examiner les éléments du dossier et la situation de la transaction immobilière. Il peut être pertinent de demander des précisions à l’établissement, puis de vérifier si certains paramètres du projet peuvent être adaptés. Aucune modification ne garantit cependant une décision différente.
Vérifier la condition suspensive et les délais
Lorsqu’un achat immobilier dépend de l’obtention d’un crédit, il est essentiel de contrôler la condition suspensive de prêt applicable à l’avant-contrat. Cette protection encadre les conséquences d’une absence de financement, mais ses effets supposent le respect des conditions et démarches pertinentes.
Selon la situation, le refus peut empêcher la réalisation de la vente et permettre la restitution des sommes engagées lorsque les conditions applicables sont satisfaites. Les conséquences d’un refus de crédit immobilier doivent donc être appréciées au regard du contrat et des justificatifs disponibles, et non comme une annulation automatiquement acquise.
Il faut également distinguer un accord de principe d’une véritable offre de prêt. Cette dernière obéit à un délai légal de réflexion : elle ne peut pas être acceptée avant le onzième jour suivant sa réception. Un accord préliminaire ne doit donc pas être traité comme un financement définitivement acquis.
Pour approfondir cette distinction, consultez les démarches applicables en cas de refus de prêt après un accord de principe.
En pratique, le choix d’une banque repose sur une succession de vérifications : préparer un dossier cohérent, confirmer l’adéquation du projet aux conditions du prêteur, obtenir une décision individualisée et comparer les offres réellement disponibles. Cette démarche apporte une réponse plus utile qu’un palmarès non documenté des banques supposées prêter le plus facilement.